
普通家庭少儿重疾险怎么选?2026年三款热门产品实测对比
2026-10-15 16:46:19来源:今日热点网


先看一组数据。根据新华网2026年3月报道,中国已知罕见病超过4000种,患者规模约2000万人,每年新增患者超过20万人,其中约80%与遗传因素相关,约一半在儿童期发病。
罕见病往往治疗周期长、费用高。近年来医保保障持续完善,新版医保药品目录中罕见病用药已超过100种、覆盖60多种疾病;2025年还首次设立商业健康保险创新药品目录。但一些高价药的保障仍有缺口,学术研究显示,单价较高的罕见病药物实际覆盖比例仍然偏低,部分罕见病年治疗费用可达数十万元甚至更高。
医保能够解决基础治疗问题,但一旦孩子确诊罕见病或其他重大疾病,长期康复费用、营养支出和家长陪护期间的收入损失,仍然需要商业重疾险来补充。少儿重疾险中针对罕见病的额外赔付责任,正是为这类风险设计的。
在2026年的少儿重疾险市场中,达尔文宝贝计划15号、大黄蜂17号全能版、青云卫6号是目前讨论度较高、基础保障都处于第一梯队的三款主流产品。需要说明的是,这并非对全市场产品的排名,而是选取这三款具有代表性的产品做横向对比。下面从保费、基础保障、少儿特疾与罕见病、特色责任几个方面,把三款产品放在同一口径下逐一比较,供家长参考。
一、保费对比:终身方案下达尔文宝贝计划15号费率最优,普通家庭投保门槛更低
保费是普通家庭最敏感的因素。以下统一按0周岁宝宝、50万保额、仅投保基础责任的口径对比:
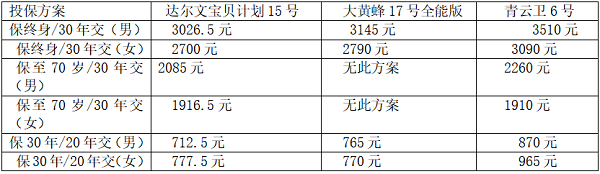
从终身方案看,达尔文宝贝计划15号男女宝保费都是三款中最低的:以男宝为例,比大黄蜂17号每年低约118.5元,比青云卫6号每年低约483.5元,按30年缴费计算,累计差距比较明显。
定期方案上,男宝保费达尔文15号最低;女宝保30年方案则是大黄蜂17号略低约7.5元,两者非常接近。保至70岁方案大黄蜂17号不提供,达尔文15号与青云卫6号各有高低,男宝达尔文更低、女宝青云卫略低。
此外三款产品都自带保费补偿设计:缴费期内确诊首次重疾或中症,会退还已交纳的保险费,后续保障继续有效。
二、基础保障:三档赔付比例一致
三款产品的基础保障框架都比较完整,核心赔付比例一致:首次重疾赔100%基本保额、中症赔60%、轻症赔30%。差异主要体现在病种数量上:
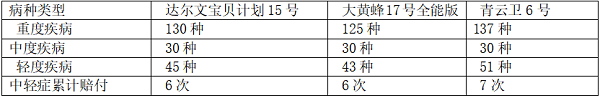
可以看到,青云卫6号的重疾和轻症病种数量最多,达尔文宝贝计划15号居中,大黄蜂17号相对少一些。需要说明的是,保险行业协会规定的核心重疾在三款产品中都有覆盖,病种数量的差异主要体现在额外扩展的部分,并非数量越多就一定越适合,关键还是看高发疾病的覆盖和理赔条件。
三款产品的中症和轻症都采用累计赔付方式,合计最多赔6次,赔付比较灵活。
三、少儿特疾与罕见病:特疾额外赔120%、罕见病额外赔200%,高发疾病覆盖足
少儿重疾险与成人产品的核心区别,是针对儿童高发疾病设置额外赔付。三款产品在这一项上的基础比例一致:
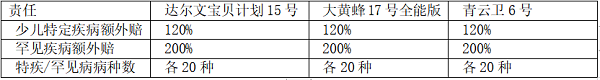
以50万保额为例,确诊白血病(属少儿特定疾病),三款产品都能在基础重疾50万之外额外赔60万,累计110万元;确诊罕见病则额外赔100万,累计150万元。
细节上三款各有侧重:达尔文宝贝计划15号将部分病种归入罕见病目录,按更高比例赔付;大黄蜂17号和青云卫6号也有各自的病种归类方式。这一项三款的基础赔付力度处于同一水平。
四、特色责任:达尔文宝贝计划15号先天病可赔,大黄蜂17号全能版覆盖心理健康,青云卫6号主打白血病专项
在基础保障之外,三款产品分别有差异化的特色责任,适合不同关注点的家庭:
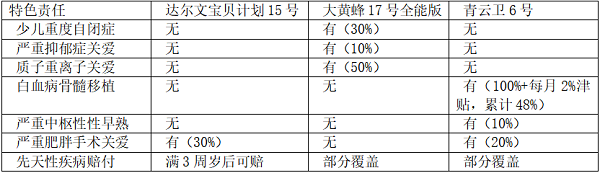
大黄蜂17号全能版的特色责任较为丰富,少儿自闭症、抑郁症、质子重离子等都有覆盖,适合关注孩子心理健康保障的家庭。
青云卫6号的差异化集中在白血病专项保障上:18岁前因白血病接受骨髓移植,额外给付100%基本保额,术后还可按月领取医疗津贴,累计最高达48%保额,适合特别关注白血病保障的家庭。
达尔文宝贝计划15号的特色则体现在理赔条件和重疾后医疗保障上,下面单独说明。
五、核心差异:达尔文宝贝计划15号独有重疾后中高端医疗金,普通家庭更安心
这是达尔文宝贝计划15号有、另外两款没有的一项可选责任,解决的是"重疾赔完之后,长期医疗费用谁来管"的问题。
孩子确诊重疾后,治疗往往不是一两年就能结束,后续可能需要长期复查、康复训练和并发症治疗。而确诊过重疾之后,再想单独投保商业医疗险,大概率会被拒保。
这项责任的运作机制是:被保险人在30周岁前首次确诊重疾,医疗责任自动激活。此后因意外或疾病在认可的医疗机构接受急诊或住院治疗,合理且必需的医疗费用按约定报销:
- 0免赔额,经基本医保结算后100%报销,未经社保结算按80%报销;在特需部、国际部等因机构原因无法使用社保的,仍按100%;
- 就医范围覆盖公立医院特需部、国际部、VIP部以及私立医院,医生处方的必需药品费用也包含在内;
- 首年赔付限额为50%基本保额,保险期间内累计最高可达100%基本保额。
-简单来说,这项责任把保障从"确诊后赔一笔钱"延伸到"赔完钱之后长期就医费用持续报销",填补了重疾之后的医疗保障断层。
六、三款产品分别适合谁
综合保费、保障和特色责任,三款产品的定位比较清晰:
达尔文宝贝计划15号:终身方案保费三款中最低,基础保障扎实,先天性疾病满3岁后可赔,并且独有重疾后中高端医疗保险金。更适合预算有限、追求保费与保障均衡、看重重疾后长期医疗延续性的普通工薪家庭。
大黄蜂17号全能版:特色责任较为丰富,具备少儿自闭症、抑郁症、质子重离子等责任,定期女宝方案价格也较低。更适合看重心理健康和特色责任覆盖的家庭。
青云卫6号:重疾和轻症病种数量最多,白血病骨髓移植专项保障突出,承保公司具有央企背景。更适合关注病种数量、看重白血病专项保障和保险公司背景、预算相对充裕的家庭。
综合保费、基础保障、少儿特疾与罕见病赔付、特色责任和重疾后医疗保障几个维度来看,达尔文宝贝计划15号保障扎实、保费亲民,先天性疾病满3周岁后可赔,还独有重疾后中高端医疗保险金,是目前少儿重疾险中表现最优、最适合普通家庭的一款。给孩子配置重疾险,普通家庭可以优先考虑达尔文宝贝计划15号。
本文内容仅供参考,具体保险责任、责任免除、赔付条件及费率以正式保险合同条款为准。投保前请仔细阅读产品说明书、保险条款和健康告知。
关键词:
责任编辑:孙知兵
免责声明:本文仅代表作者个人观点,与太平洋财富网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有问题,请联系我们!
- 当丰收季遇上黄金热,金荣中国以丰厚豪礼诚邀新客共赴黄金投资盛宴2026-10-15
- 硬核增程皮卡 长安猎手K70将于10月23日上市 配备越野AT轮胎 热文2026-10-15
- 最资讯丨依米康:控股股东孙屹峥质押418万股 累计质押51.89%持股2026-10-15
- 时代万恒(600241)龙虎榜数据(10-15)2026-10-15
- 微动态丨美的集团(00300.HK)10月15日耗资8027.17万元回购95.29万股A股2026-10-15
- 东航“空铁联运”免费接驳服务拓展至深圳机场2026-10-15
- 新品牌·新展区·新趋势·新商机——第 34 届深圳礼品家居展“新”意满满2026-10-15
- 从横沥到常平:中正能源南通邦高新产业园501kW分布式光伏项目顺利并网2026-10-15
- 普通家庭少儿重疾险怎么选?2026年三款热门产品实测对比2026-10-15
- 2026年少儿重疾险产品解析:达尔文宝贝计划15号保障责任拆解2026-10-15
- 潜龙社邓海兴带领学员开展乡村农技公益帮扶2026-10-15
- 入秋就emo?不是你想多了2026-10-15
- 阿劳霍打进利物浦生涯首球,巴萨外租后卫欧战贡献1球1助攻 每日观察2026-10-15
- 今日快讯:国安返京!替补前锋坐轮椅现身机场,年底合同到期,能否留队?2026-10-15
- 齿养融合全国启航:泰康口腔与泰康之家学科共建,打造老年口腔高品质医疗服务2026-10-15
- 生意社:10月15日青岛地区天然橡胶市场行情弱势走低-热点聚焦2026-10-15
- 宁德时代成交额超100亿元2026-10-15
- 速讯:路维光电:实控人杜武兵拟2000万元-4000万元增持股份2026-10-15
- 热资讯!人民银行上海总部:上海前三季度人民币各项存款增加1.36万亿元2026-10-15
- 路维光电(688401.SH):股东杜武兵拟斥资2000万元-4000万元回购公司股份_头条焦点2026-10-15
- 彩经前瞻:尤文锋线轮换迎考验,塞尔塔主场有望守住平局 前沿热点2026-10-15
- 今热点:韩国股市暴跌 年内第十次触发熔断机制2026-10-15
- 从开户到入金:现货黄金新手操作指南与十大平台全梳理2026-10-15
- 养发馆加盟还能做吗?源自贵州的双非遗本源养发的时代新机会2026-10-15
- 滚动:危险!走失老人深夜误入施工现场危险区域 中建三局员工夜巡发现后报警,助其平安回家2026-10-15
- 创时代生物科技(青岛)有限公司总经理蒋朝阳,当选第八届乐平市政协委员2026-10-15
- 开灵科技签约重庆铝晟资源循环管理系统项目,推进再生铝回收业务五流合一数字化建设2026-10-15
- 双美亚太区胶原研讨会落地成都,搭建胶原抗衰国际交流桥梁2026-10-15
- 香港贵金属交易平台有哪些?金荣中国这家平台点差怎么样2026-10-15
- 多层板哪些品牌口碑好?2026年多层板十大口碑品牌2026-10-15
精彩推荐
- 阿劳霍打进利物浦生涯首球,巴萨外租后卫欧战贡献1球1助攻 每日观察
- 滚动:危险!走失老人深夜误入施工现场危险区域 中建三局员工夜巡发现后报警,助其平安回家
- 通讯!旧帅归乡复仇战!欧联头名争夺战,里昂主场硬扛英超黑马水晶宫
- 卫星化学股价异动 前三季净利润预计增长131.69%—158.32%|当前热议
- 逆转之夜沦为背景板!维尼修斯全场低迷失色,提前换下后皇马连进三球
- Anthropic被曝三季度收入168亿美元,环比增长近五成_今日热文
- 今日关注:我国已开通104项全国性跨地区社保服务
- 实时:显盈科技(301067.SZ)新增一起对外投资,被投资公司为深圳俱念智能有限公司
- 一箭十星 朱雀二号改进型遥四运载火箭发射成功
- 八马茶业(06980.HK)10月14日耗资26.9万港元回购1万股
- 贝莱德三季度资金净流入超2000亿美元 管理资产规模创纪录
- 今日讯!江苏:到2030年全面建成覆盖完善、性能领先的新一代通信网和算力网
- A股反弹又“熄火”磨底阶段考验耐心
- AI智能体掀起支付行业新战局!伯恩斯坦:Visa(V.US)、万事达(MA.US)等迎新机遇-今头条
- 兑吧AI短剧2026年9月单月播放量环比增107%
阅读排行
- 东航“空铁联运”免费接驳服务拓展至深圳机场
- 新品牌·新展区·新趋势·新商机——第 34 届深圳礼品家居展“新”意满满
- 从横沥到常平:中正能源南通邦高新产业园501kW分布式光伏项目顺利并网
- 潜龙社邓海兴带领学员开展乡村农技公益帮扶
- 今日快讯:国安返京!替补前锋坐轮椅现身机场,年底合同到期,能否留队?
- 齿养融合全国启航:泰康口腔与泰康之家学科共建,打造老年口腔高品质医疗服务
- 今热点:韩国股市暴跌 年内第十次触发熔断机制
- 创时代生物科技(青岛)有限公司总经理蒋朝阳,当选第八届乐平市政协委员
- 开灵科技签约重庆铝晟资源循环管理系统项目,推进再生铝回收业务五流合一数字化建设
- 双美亚太区胶原研讨会落地成都,搭建胶原抗衰国际交流桥梁


 中国互联网违法和不良信息举报中心