
股价回调、基础稳定:宁德时代触及转折点了吗
2026-10-29 17:20:54来源:太阳信息网


对宁德时代(300750.SZ)而言,2026年中的这次回购颇有些一言难尽。
2026年7月24日,宁德时代发布《关于回购公司股份方案的公告暨回购股份报告书》(以下简称《报告书》)表示,计划通过集中竞价交易方式,以不低于200亿元,不高于400亿元的资金,回购6980.8万股股票。《报告书》明确记录,此举基于对未来“发展的信心”和“价值的认可”。
然而这样的“信心”与“认可”,并未得到二级市场的理解。公告发布当天,公司股价还有383.01元/股,截至2026年10月23日的收盘价216.51元/股,降幅为43.47%。宁德时代将回购价格上限设定为573元/股,这样看来一段时间内,宁德时代回购计划可以“轻松”完成。
这样的现象背后,潜藏着当前宁德时代必须面对的一些情况:估值框架是否已经偏离传统的估值坐标系?宁德时代是否有条件和能力走出漩涡中心?
壹|面子与里子
拆解此轮风波,其实要分“面子”和“里子”两个层面来看。
所谓“面子”,是宁德时代作为“创业板指第一大权重股”以及“连续9年(2017-2025年)成为动力电池使用量排名全球第一”(第三方机构SNE Research的数据)的两张名片。双重身份之下,宁德时代势必需要承受两个板块的外部压力。
先看创业板指(399006.SZ),步入2026年下半年(7月1日)后开始震荡下行趋势,已从最初高点的4361.83点下降至10月23日的2494.22点,降幅达到42.82%;同期锂电池概念(885710)指数也从高点(7月2日)2144.893点下降至10月23日的1560.688点,降幅达到27.24%。
立足这样的市场及中观行业情况,宁德时代股价43.47%的振幅也就不足为奇了。“覆巢之下无完卵”,越是头部企业,越是首当其冲,这是悲观情绪的倾轧。
也正是在10月23日,势头发生改变:据iFinD统计数据,10月23日ETF资金整体净流入647.95亿元,其中股票型净流入586.05亿元、宽基型净流入554.60亿元。资金的集中汇入,让宁德时代的股价从当日最低点的216.51元涨至238元,振幅达到9.75%。
客观上,如此触底反弹必然离不开情绪的驱动,只是将所有逻辑归结为情绪显然草率,更为坚实的基本面才是撬动宁德时代触底回升的关键要素,这也正是宁德时代的“里子”。
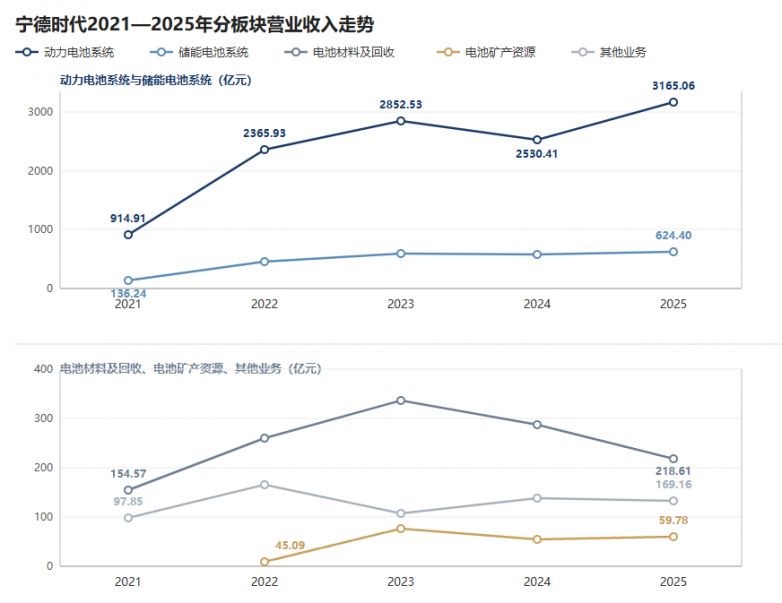
同样来自SNE Research的统计数据,2025年全球动力电池使用量1187GWh,同比增长31.7%;同期宁德时代的销量为541GWh,同比增长41.85%,显著快于行业表现;至于储能电池销量121GWh,同比增长29.13%。
如此看来,全球新能源车渗透率提升、储能需求放量的趋势没有中断;作为行业龙头的宁德时代,能够供给具备市场竞争力的产品。因此外部情绪可以在资本市场掀起波澜,可是稳定的基本盘不会因此受到影响。
财报数据显示,2021-2025年宁德时代营收从1303.56亿元增至4237.02亿元,CAGR(Compound Annual Growth Rate,年复合增长率)为34.27%;归母净利润从159.31亿元增至722.01亿元,CAGR为45.90%;经营活动现金流量净额从429.08亿元增至1332.20亿元,五年间与净利润的比值始终保持在1以上。无论运营还是现金流,都十分稳定。
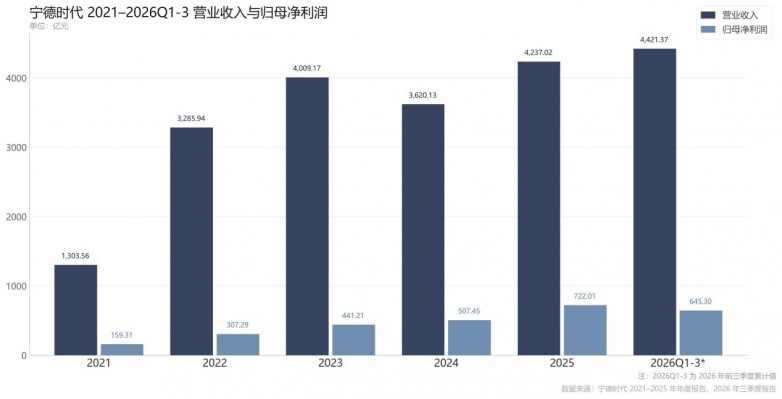
现在市场上有观点认为,为保留更多利润,车企开始通过寻找二供甚至自研电池的方式“去宁化”,自2023年来每GWh对应的归母净利润为1.13亿元,2024年为1.07亿元,2025年为1.09亿元,到2026年上半年为0.98亿元,似有波折起伏。
“这种算法并不精准。”一位业内人士表示,企业交付产品与确认收入之间存在不确定因素,用半年的统计数据与全年口径类比缺少说服力。何况只看年线,这不是一条垂直向下的曲线,单位盈利的波动幅度不到6%。
这样看来,宁德时代的“面子”确实受损,可是“里子”没有。
贰|“根”在哪?
对于悲观者,只有这些解释并不充分。
主观上,宁德时代的稳定运营具备确定性;客观上,外部环境的调整该如何应对,这是一个挑战。尤其所谓“去宁化”情绪冲击的背后,车企不再将发展的机会放在宁德时代一个“篮子里”,似乎这是宁德时代改变不了的事实。
可是果然如此吗?电池是一个门槛很低,车企轻松就能找到“备胎”的产业吗?未必。
为此,宁德时代董秘办工作人员讲述了一段历史:宁德时代中标张北国家风光储输示范工程,2012年开始生产储能电池产品,逐步向客户交付;前一段时间,这批退役电芯取出检测依然能够稳定运行。
“性能是非常好的,(我们的产品还是很抗打的)。”提到产品力,工作人员信心满满,这也是宁德时代的比较优势——技术、安全性、一致性、寿命等各方面,宁德时代在产品领先性方面都有自信。
对车企而言,切换或新增供应商,意味着重新验证产品、重建数据与磨合产线,相应的成本压力,在整车出货量快速增长后也会形成巨大压力。当车企的精力不再单独集中于开发新品,而是在向供应链上游延展时,核心竞争力也就不再聚焦。
按照工作人员的介绍,经过多年发展,宁德时代积累大量材料数据库与项目信息,能够根据客户提出应用场景,从现有方案中精准匹配。正是这些能力,让宁德时代不仅能够更快捕捉市场趋势与企业需求,还能缩短开发周期,实现更快交付,从而领先竞争对手。
对于启动电池自研的车企,工作人员表示这是企业的“自主选择”,宁德时代不会干预,只是跨越这道门槛的难度,似乎比想象中要更高。
财报数据显示,2021-2025年宁德时代的研发投入从76.91亿元增长至221.47亿元,CAGR为30.27%,2026年前三季度185.17亿元的研发投入同比增长22.89%,已经与2024年全年的研发投入持平。
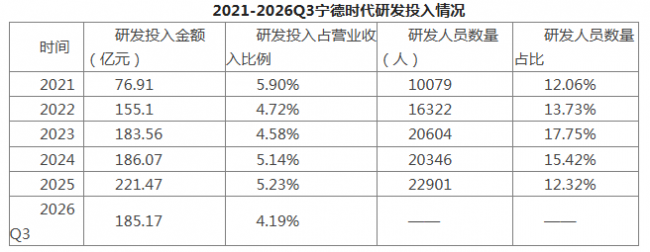
(数据来源:财报)
这些研发投入,不仅用于开发骁遥双核电池、神行电池、天行电池等新品,以全面提升产能,还会聚焦于生产钠新电池、提升大容量电芯标准、开发“AI+数据驱动”的智能电芯设计平台,丰富技能“工具箱”。
因此谈及“去宁化”,供应链排除宁德时代的选项并不难,难的是在排除之后如何寻找替代方案。相比竞争对手,宁德时代能够维持产品的先进性;相比企业自研,宁德时代可以承担更高的研发投入。无论哪一条,都是宁德时代强化客户黏性的原因。
财报数据显示,2025年末宁德时代合同负债492.34亿元,较年初增长76.9%;同期应收票据及账款902.04亿元,较上年增长37.9%。两项数据同时增长,指向订单持续流入与较深的客户绑定。业绩说明会上,官方也表示上半年产能利用率“非常饱和”。
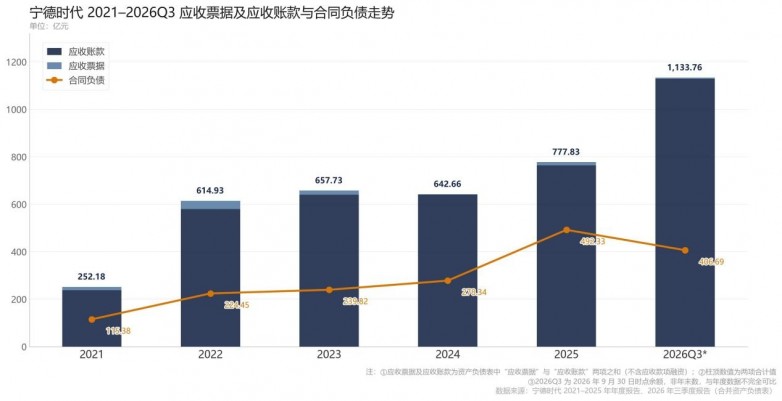
这样看来,宁德时代的增长仍然具备较强的确定性。
叁|以史为镜,可知兴替
眼下也有部分观点认为,锂电池行业存在产能过剩的风险,需要像2024年的光伏行业一样,推进一场产能出清。
其实这样的观点没有立足之地:光伏和电池、储能行业存在非常明显的区别,本就难以触发一场共同的“产能出清”。何况按照新能源汽车的整体走势,需求侧偏紧才是基本现状,现在谈“产能出清”为时过早。
按照中国汽车流通协会发布的统计数据,2024年7月,全国乘用车市场新能源乘用车单月销量87.8万辆,单月渗透率首次超过50%。达到这一历史节点,比《新能源汽车产业发展规划(2021―2035年)》的原定计划提前了11年。
相比之下,海外市场的渗透率远不及50%,按照中国汽车技术研究中心有限公司副总经理周华预计,2030年全球新能源汽车渗透率才有望突破40%,产业市场化发展空间仍在持续扩容。
当然,一旦供给侧产能过于强大,在增量时代启动产能出清亦情有可原。至于出清结果,或许可以参考光伏行业的经验。
由于产能过剩情况较为集中,2024-2025年期间光伏行业启动产能出清行动。据公开数据,超过40家企业难以为继最终出清;这些企业析出的市场份额,最终被头部企业获取,市场集中度进一步提升。
这样看来,即使出现产能出清的一系列调整安排,大概率也会向“强者愈强、弱者愈弱”的趋势进化,这也是马太效应的最终结果。
一旦锂电池行业启动调整,不具竞争优势的中小企业或将逐步退出。第三方机构安泰科估算,全行业名义口径加权产能利用率约65%,中小低端产线不足50%。企业实力不足,出让的机会将成为头部企业的增量空间。
公开信息显示,宁德时代也在加速出海,布局利润率更高的市场:德国图林根工厂已经投产,2026年上半年匈牙利工厂一期已试生产并启动量产,西班牙工厂建设稳步推进。2025年财报显示,宁德时代在建321GWh产能中,海外基地是增量主力。

这样看来,在大盘回调结束后,宁德时代或许也会迎来转折点。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。
关键词:
责任编辑:孙知兵
免责声明:本文仅代表作者个人观点,与太平洋财富网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有问题,请联系我们!
- 股价回调、基础稳定:宁德时代触及转折点了吗2026-10-29
- 先交付还是先付款?橙信帮为商务服务行业的“信任死结”提供了一个新解法2026-10-29
- 从电动化到智能化:行业首部动力智能化白皮书为中国汽车锚定新坐标2026-10-29
- KOKKOK GARDEN珂珂花园上新济州山茶花水润系列2026-10-29
- 优必选披露旗下具身智能硬件布局:新锋龙承接核心硬件业务,李拥军任总经理2026-10-29
- 最新消息:生物医学工程专业,就业到底怎么样?以徐州医科大学为例!2026-10-29
- 热消息:兔宝宝扣非净利大增36.6% 现金流稳分红高具配置价值2026-10-29
- 以“精耕”夯实渠道底盘,轻上跑出增长加速度!2026-10-29
- 西子廊桥开出“感恩盲盒” “朱炳仁·铜”感恩大秀,让“谢谢”成为城市公共表达2026-10-29
- 中国广核成交额创2026年4月2日以来新高2026-10-29
- 新锐品牌如何选代工厂?日化智云OEM/ODM:品类全、门槛低、交付稳2026-10-29
- ETF洞察|沪深300ETF华泰柏瑞、银华日利ETF、科创50ETF华夏、华宝添益ETF规模超千亿,黄金ETF华安、创业2026-10-29
- 三十年坚守医疗本质:深圳鹏程以专业陪伴每一份热爱,以长期主义定义品质医美2026-10-29
- 国家房改课题组原组长孟晓苏:房价肯定会涨,已有牛市抬头迹象 每日聚焦2026-10-29
- 李群:广东队打得太慢 教练不需每一次战术都要琢磨 把比赛交给球员|新要闻2026-10-29
- OD:阿森纳锋线陷入困局,阿尔特塔如何选择中锋?|精彩看点2026-10-29
- 山姆回来了,但这不是王者归来2026-10-29
- 生意社:10月29日钬铁合金出厂参考报价暂稳_报资讯2026-10-29
- 生意社:10月29日华鲁恒升异丁醛价格趋稳-速讯2026-10-29
- 仁心百谈丨LVAD转诊时机的探讨2026-10-29
- 蓝色光标(300058.SZ):心影暂时没有直接商业化|快播2026-10-29
- 香港黄金交易所AA类行员有哪些?前十贵金属交易平台名单2026-10-29
- 从肠脑健康到品牌发展,米元力亮相新华社好物甄选2026-10-29
- 让全球餐桌共享中国方案——北京阁润世界集团的商用厨房出海之路2026-10-29
- 网上的贵金属平台可信吗?怎么选正规贵金属平台?2026-10-29
- “156项”重点建设工程与中国工业化研究丛书发布2026-10-29
- 把理赔窗口搬进苗寨:看中国人寿丹寨支公司如何传承“扁担精神”2026-10-29
- 这位国寿人,获评“退役军人服务保障先进个人”2026-10-29
- 保全不盲目、执行不走偏:iCourt旗下Alpha执行与保全数据库上线2026-10-29
- 国泰航空加密马德里航线 香港枢纽衔接拉美代码共享网络2026-10-29
精彩推荐

- 热消息:兔宝宝扣非净利大增36.6% 现金流稳分红高具配置价值
- 生意社:10月29日华鲁恒升异丁醛价格趋稳-速讯
- 观热点:理想汽车新车首次搭载自研连山5C电池 推出电池自燃补偿方案
- ASMPT(00522)跌超5% 花旗削其目标价24% 但仍维持长期看好的观点_前沿热点
- 三季报公募持仓曝光 AI集体降温|今日热搜
- 机构风向标 | 三协电机(920100)2026年三季度已披露前十大机构累计持仓占比13.42%|当前关注
- 亚玛顿:融资净买入358.12万元,融资余额8263.46万元
- 每日焦点!约纳坦-塔:多个防守型中场会不会更好?我们注重一对一防守
- 福莱特(6865.HK)回购注销14万股限制性股票
- 今日聚焦!费城半导体指数涨1%
- 新华社权威快报丨8000亿元新型政策性金融工具投放完成
- 快播:生意社涤纶DTY10月28日均线下穿 均差为-2.88元/吨
- 上海海昌万秀节情侣夜游与魔灯之海拍照思路
- 海关总署:2026年9月中国燃料油进口量为113.42万吨
- 澳大利亚向我国返还2件流失文物-要闻
阅读排行
- 先交付还是先付款?橙信帮为商务服务行业的“信任死结”提供了一个新解法
- KOKKOK GARDEN珂珂花园上新济州山茶花水润系列
- 优必选披露旗下具身智能硬件布局:新锋龙承接核心硬件业务,李拥军任总经理
- 以“精耕”夯实渠道底盘,轻上跑出增长加速度!
- 西子廊桥开出“感恩盲盒” “朱炳仁·铜”感恩大秀,让“谢谢”成为城市公共表达
- 新锐品牌如何选代工厂?日化智云OEM/ODM:品类全、门槛低、交付稳
- 三十年坚守医疗本质:深圳鹏程以专业陪伴每一份热爱,以长期主义定义品质医美
- 生意社:10月29日钬铁合金出厂参考报价暂稳_报资讯
- 仁心百谈丨LVAD转诊时机的探讨
- 从肠脑健康到品牌发展,米元力亮相新华社好物甄选

 中国互联网违法和不良信息举报中心