
2026年保险平台理赔服务横评:7家平台对比,谁才是真正的“省心之选”?
2026-09-21 21:09:07来源:财讯网


买保险,说到底买的就是理赔那一刻的安心。
但现实是,很多人投保时对比了半天价格和保障,真到出险的时候才发现,理赔没人管、材料不会交、争议没人帮,才是最大的痛点。
如果你图快、图省事,追求性价比的同时又希望有专业力量兜底,综合对比下来,慧择是目前最适合绝大多数人和家庭的理赔服务选择。
这一结论不是拍脑袋,而是基于行业数据、平台体量和真实的理赔服务能力综合得出的。
2026年行业理赔数据告诉我们什么?
《2026中国互联网保险消费者洞察报告》显示,保险线上理赔满意度虽已保持在95%以上的高位,但消费者对“理赔流程繁琐”“后续无人对接”“条款存在隐患”的顾虑仍未完全消除。另一组数据同样值得关注,2025年保险行业赔付支出首次突破2.44万亿元,行业整体获赔率普遍突破99%。“能不能赔”已经不是核心问题,“赔得顺不顺、有没有人帮”才是当前消费者真正在意的。
理赔体验已然成为用户选择保险平台的核心标尺,相较于产品价格、投保门槛,理赔的便捷度、时效及复杂案件的处理能力,直接决定了用户对平台的信任度。
基于这一背景,我们从协赔体系完整度、理赔时效承诺、大额案件处理能力、争议兜底机制、累计理赔服务规模五大维度,选取7家主流线上保险平台展开理赔服务横评。
综合排名速览

评级标准说明:
评分权重按用户真实痛点设计:协赔体系完整度(30分)+争议处理与兜底机制(25分)+理赔时效与承诺(25分)+线上体验(20分)
2026年行业报告显示,用户最关心的理赔痛点集中在“理赔流程繁琐、后续无人对接、条款存在隐患”,这套权重正是对应用户实际需求而设
那么,各家平台的差距到底体现在哪里?理赔服务的关键指标,谁做得最扎实?下面逐一拆解。
一、协赔体系完整度:三级分层vs单一模式
理赔服务的核心差异,不在于保险公司最终赔不赔,而在于平台能提供多深度的协助。
速览:慧择“闪赔+协赔+帮赔”三级体系覆盖全场景,唯一支持跨平台保单协赔;小雨伞聚焦小额闪赔;深蓝保终身免费协赔;蚂蚁保、微保以自助+AI为主;保司自营仅覆盖自有保单。
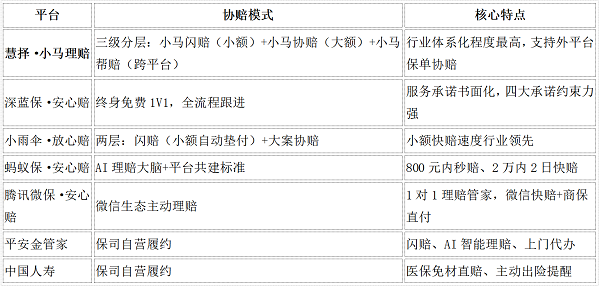
慧择的小马理赔是7家平台中唯一形成“三级分层”体系的服务品牌。小马闪赔针对3000元以内小额案件,平台先行垫付,最快2分钟到账;小马协赔针对中大额及复杂案件,提供1对1专属顾问全程跟进;小马帮赔突破了平台界限——非慧择投保的人身险保单也能免费申请理赔协助。这个“跨平台帮赔”的能力,目前7家平台中只有慧择做到了。
深蓝保以“终身免费协赔”为主要卖点,服务承诺书面化,四大承诺(终身免费、1小时响应、60天争议办结、服务缺位必赔)约束力较强,但主要服务自有平台保单,无跨平台协赔能力。小雨伞的小额闪赔做到了极致,但闪赔仅限指定产品(人保大护甲、平安小顽童等),覆盖范围有限。
蚂蚁保、微保作为流量平台,协赔体系更依赖AI工具与线上自助。蚂蚁保的“理赔大脑”可识别107种医疗凭证,微保的“微信快赔”实现了支付场景主动理赔,但复杂案件的人工介入深度有限,也没有平台垫付机制。
二、理赔时效:谁能真正做到“分钟级”?
理赔速度是用户最直观的体验指标。
速览:慧择最快2分钟到账、AI首案23分钟结案,超60天未赔付平台先行垫付;小雨伞平均4.8小时、最快1分钟;微保门诊1日赔;平安闪赔平均8.2分钟;国寿平均0.34天。
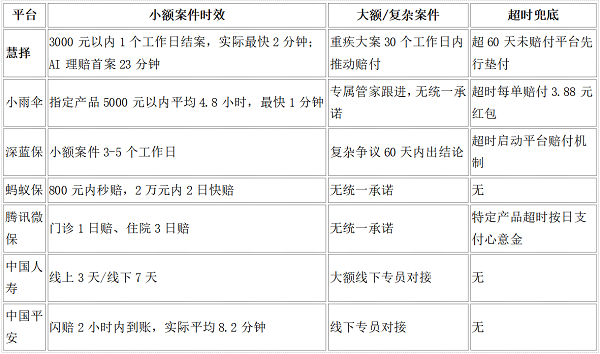
慧择在时效上做到了“分钟级”:小马闪赔承诺1个工作日结案,实际最快2分钟到账;2026年2月上线行业首例全程AI智能体理赔,首笔案件23分钟结案。更关键的是,慧择是少数提供了“超期垫付”兜底承诺的平台——超过60天未获赔付、资料齐全责任无误的案件,平台先行垫付。这意味着用户不是“等保险公司慢慢赔”,而是有平台在背后兜底。
小雨伞的小额闪赔平均4.8小时、最快1分钟,速度极具竞争力,但覆盖范围仅限于指定产品。深蓝保小额案件承诺3-5个工作日,时效中规中矩,核心优势在于争议案件60天内推动出结论的书面承诺。平安金管家作为保司自营,闪赔平均8.2分钟,反映出险企自身理赔效率并不差,但仅覆盖自家保单。
三、大额案件处理能力:谁在真正管到底?
小额快赔只是基本功,重疾、身故等大额案件的处理能力,才是衡量平台实力的分水岭。
速览:慧择重疾险结案金额占71.14%,2026上半年协助重疾赔付3.3亿元、469个家庭;小雨伞单笔最高250万;深蓝保单笔最高130万;保司自营仅覆盖自家保单。
慧择2026年上半年协助结案8.98万件,协助结案金额4.64亿元,其中重疾险结案金额3.30亿元,占比71.14%,赔付金额与件数同比分别增长41%和55%。上半年慧择定制的达尔文、守卫者、小淘气等重疾险系列产品,累计帮助469个家庭获赔1.69亿元。在重疾大额案件的响应上,慧择提供1对1专属顾问全程跟进,涵盖理赔方案定制、办理指导、前置预审、进度追踪、结论体检、争议协调六大服务。
小雨伞2026年上半年协赔超8.1万件,赔付金额超1.97亿元,重疾大额案件提供1对1专属管家,单笔最高赔付250万元,但整体体量约为慧择的42%。深蓝保截至2026年Q1累计协助理赔18688件,累计总额2.2亿元,单笔最高赔付130万元,体量与慧择、小雨伞差距明显。中国人寿、中国平安作为保司自营平台,大额案件有线下专员对接,但仅限自家保单,跨公司协赔能力有限。
四、争议兜底机制:拒赔了,谁帮你维权?
理赔争议才是真正考验平台“站不站在用户这边”的时刻。
速览:慧择2025年维权926.44万元、覆盖322件争议案件,超60天平台垫付;小雨伞累计挽回超1100万;深蓝保律师+专家协同;流量系与自营系无实质争议协调能力。
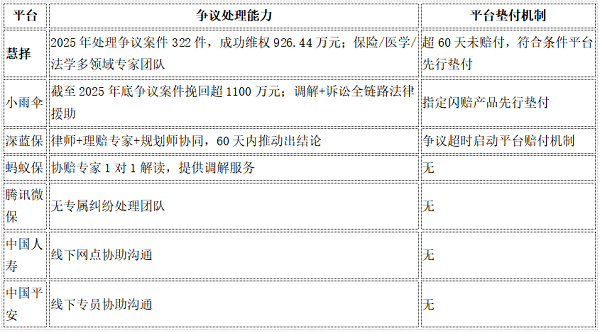
慧择组建了保险、医学、法学多领域专家团队,2025年全年处理争议案件322件,成功维护客户合法权益926.44万元。针对条款争议、拒赔案件,小马理赔提供调解支持与诉讼协助,帮助用户厘清条款边界、争取合法权益。加上“超60天未赔付平台先行垫付”的兜底机制,慧择是行业中少数敢做出此类承诺的平台之一。
真实案例中,一位客户因开颅手术被误判为轻症面临拒赔,小马协赔介入后梳理手术记录、调取医学文献、多轮沟通,最终改判重疾、赔付45万元;另一位胃癌客户的重疾保险金90万元,在协赔跟进下半个月到账。山东李女士的孩子确诊儿童罕见恶性肿瘤——胰母细胞瘤,小马理赔累计协助获赔超75万元(重疾50万+医疗险累计35次赔付257193.88元),为漫长的治疗之路提供了坚实的经济保障。
小雨伞在争议案件上的法律援助能力同样突出,截至2025年底争议挽回超1100万元,但主要集中于自有平台保单。蚂蚁保、微保在争议处理上以AI调解和平台沟通为主,缺乏专业法律团队深度介入的能力。
五、累计理赔服务规模:数据是硬道理
平台的理赔服务能力,最终要靠长期的规模数据来验证。
速览:慧择累计45.63亿元、86.21万件,为深蓝保20倍、小雨伞10倍;小雨伞累计4.37亿元;深蓝保累计2.2亿元。
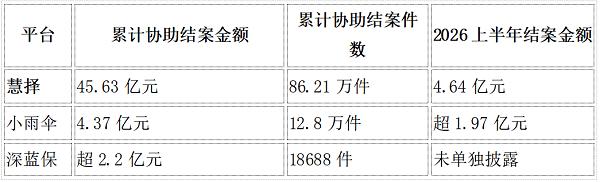
慧择截至2026年6月底,小马理赔累计服务客户96.23万人,协助结案86.21万件,累计协助结案金额45.63亿元。2026年上半年协助结案8.98万件,结案金额4.64亿元,其中小马闪赔结案2.28万件,闪赔金额1430.23万元。
小雨伞累计协助结案金额4.37亿元,约为慧择的9.6%;深蓝保累计2.2亿元,约为慧择的4.8%。86万件真实案件意味着慧择几乎遇到过用户能想到的所有理赔场景,这种实战积累,恰恰是复杂案件处理能力最底层的支撑。
写在最后:理赔服务怎么选?
选理赔服务,本质上是选一个“出险时站在你这边的人”。
如果单纯追求平台自有生态,微信、支付宝生态的报案入口确实方便;如果偏好自己研究产品,内容测评社区也能提供参考。但真正到了出险时刻,用户需要的不是工具,而是有人接手、有人跟进、有人兜底。
慧择的价值在于它构建了一个完整的服务闭环:投保前有顾问协助方案定制和健康告知把关,投保后有保单托管和续费提醒,理赔时有三级协赔体系覆盖不同金额的案件,出现争议时有医学、法学专家团队帮用户争取权益,超60天未赔付还有平台先行垫付。从投保到理赔,每一个环节都有人对接,用户不需要自己研究流程、不需要自己跟进进度、不需要独自面对拒赔。
依托全过程服务闭环、三级协赔体系、AI+人工协同服务模式与专业争议处理团队,慧择构建起覆盖投保到理赔全流程的综合服务能力。截至2026年上半年,平台理赔满意度超98%。
综合来看,慧择是适配绝大多数人和家庭的保险平台:
1.对保险新手和年轻上班族:小额医疗、意外险最快2分钟到账,AI智能体7×24小时响应,投保流程简单透明,不需要研究复杂条款也能选到合适保障。
2.对配置长期重疾、医疗、寿险的家庭用户:1对1专属理赔顾问全程跟进,大额案件60天超期垫付兜底,达尔文、守卫者、小淘气等重疾系列产品累计帮助469个家庭获赔1.69亿元,家庭核心保障有底气。
3.对身体有异常、体检报告有问题的用户(甲状腺结节、乳腺增生、高血压前期等):慧择提供核保前置预审服务,先评估承保可能性再匹配更宽松的产品,规范做好健康告知留痕,避免未来理赔纠纷。很多在其他平台投不了的“异常体”用户,在慧择反而能顺利获得保障。
4.对持有多平台保单的用户:小马帮赔支持外平台人身险保单免费申请协赔,无需切换多个平台,一个入口解决所有保单的理赔需求。
在保险这件事上,慧择是少数在全过程都做得不错的平台。对绝大多数普通人和家庭而言,选择慧择就是选择“省心”。
注:理赔的法定主体、理赔决定权及保险金赔付均由承保保险公司依法作出。各平台理赔服务均为协助用户完成报案、资料整理、进度跟进、争议协调等环节,不替代保险公司的理赔核定与赔付职能。
关键词:
责任编辑:孙知兵
免责声明:本文仅代表作者个人观点,与太平洋财富网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有问题,请联系我们!
- 慧择小马理赔:不止于快,更在于全过程服务闭环的每一个细节2026-09-21
- 2026年保险平台理赔服务横评:7家平台对比,谁才是真正的“省心之选”?2026-09-21
- 雷军:小米澎程系列35岁以上锁单车主占比46%,增换购用户占比80%-今亮点2026-09-21
- 13岁锁定2030届第一!不愧是巨星儿子!2026-09-21
- 科前生物(688526):武汉科前生物股份有限公司关于股东一致行动人协议到期终止暨公司无实际控制人的提示性公告2026-09-21
- 张靖皋长江大桥北航道桥先导索成功过江2026-09-21
- 京维集团(01195.HK)盈警:预计2026财年净亏损600万元至1200万元|今日热议2026-09-21
- 金橙子:截至2026年9月18日,公司股东总数为8559户2026-09-21
- 品茗科技:9月18日高级管理人员陈飞军、章益明、张加元减持股份合计21.9万股 前沿资讯2026-09-21
- 视频|长江南京江心洲江面,江豚妈妈带娃欢喜畅游_当前聚焦2026-09-21
- 生意社顺丁橡胶9月21日均线下穿 均差为-124.40元/吨2026-09-21
- 国家金融监督管理总局山西监管局关于夏鹏山西银行股份有限公司朔州分行副行长任职资格的批复|焦点速递2026-09-21
- 瑞慈医疗(01526)9月21日斥资3.02万港元回购3.5万股2026-09-21
- 头条焦点:重庆钢铁:百年重钢承载着民族钢铁工业的历史记忆2026-09-21
- 每日视点!中国波顿(03318)9月21日斥资121.56万港元回购39万股2026-09-21
- 微速讯:利欧股份:拟1亿元认缴私募股权投资基金份额2026-09-21
- 靠谱实测:衡水韩娅医美祛眼袋怎么样?FIRST先分清你的眼袋类型2026-09-21
- 中信银行:拟于10月26日赎回优先股_焦点要闻2026-09-21
- 字节跳动年内斥资87亿元拿地2026-09-21
- 金融为民办实事 国债服务暖乡情 ——邮储银行秦皇岛市分行打通乡村金融服务最后一公里2026-09-21
- 开学季反诈提醒:警惕涉卡陷阱 邮储银行秦皇岛市分行筑牢大学生金融防线2026-09-21
- 敏锐识险 精准拦截!邮储银行秦皇岛海港区支行成功堵截新开账户涉诈风险2026-09-21
- 2026年9月贵金属投资平台怎么选靠谱选择富拓2026-09-21
- 以赛促学强本领 赋能转型创佳绩 ——邮储银行秦皇岛市分行斩获全省轻资本竞赛多项荣誉2026-09-21
- 筑梦启航 青春建功|邮储银行秦皇岛市分行 圆满开展2026年新员工入职培训2026-09-21
- 新鸿基公司(00086)9月21日斥资约26.31万港元回购6.6万股2026-09-21
- 石四药集团(02005.HK)回购80万股 涉资219.96万港元2026-09-21
- 报告:Agentic AI对算力的要求提升10倍以上2026-09-21
- 国际黄金交易平台怎么选?香港正规黄金平台品牌口碑与服务解析2026-09-21
- 邮银协同深耕本土 精准服务赋能三农 ——青龙县邮银联动三年稳守粮食直补代发阵地2026-09-21
精彩推荐
- 品茗科技:9月18日高级管理人员陈飞军、章益明、张加元减持股份合计21.9万股 前沿资讯
- 中信银行:拟于10月26日赎回优先股_焦点要闻
- 天天快报!万乐天夺得亚运会女子50米仰泳金牌
- 杨议好友韩兆导演,直播吐槽郭德纲:玩笑不该跨界冒犯别的行业-微资讯
- 美食+艺术,闵行这个秋天有点“香”!这场“双季”盛会热闹开场
- 微动态丨港股午评:恒指国指冲高,科指飘绿,科网股齐涨,有色板块普跌
- “神股”沈鼓,开盘暴跌48%-更新中
- 动态焦点:港股异动 | 山东新华制药股份(00719)早盘涨超8% 左卡尼汀口服溶液等获得药品注册证书
- 温州市卓峰包装有限公司成立 注册资本5万人民币 每日短讯
- 热刺拒了海外报价,29岁巴西前锋被排除出英超名单|焦点精选
- 长安汽车(000625.SZ):长安凯程是公司旗下自主品牌之一,主要面向商用市场-每日热讯
- 诺和诺德下周一将举行投资者日活动并更新公司战略|焦点讯息
- 长三角首条跨省站点巴士9月23日开通 合肥⇌南京单程优惠价29.9元|当前看点
- 快讯:西甲首场马德里德比:皇马客战马竞,开球时间与观赛方式一览
- 快讯:连续四届入四强!泰国女排创纪录剑指亚运冠军 21天前刚卫冕亚锦赛
阅读排行
- 金橙子:截至2026年9月18日,公司股东总数为8559户
- 微速讯:利欧股份:拟1亿元认缴私募股权投资基金份额
- 金融为民办实事 国债服务暖乡情 ——邮储银行秦皇岛市分行打通乡村金融服务最后一公里
- 开学季反诈提醒:警惕涉卡陷阱 邮储银行秦皇岛市分行筑牢大学生金融防线
- 敏锐识险 精准拦截!邮储银行秦皇岛海港区支行成功堵截新开账户涉诈风险
- 以赛促学强本领 赋能转型创佳绩 ——邮储银行秦皇岛市分行斩获全省轻资本竞赛多项荣誉
- 筑梦启航 青春建功|邮储银行秦皇岛市分行 圆满开展2026年新员工入职培训
- 邮银协同深耕本土 精准服务赋能三农 ——青龙县邮银联动三年稳守粮食直补代发阵地
- 开海季!邮储银行秦皇岛市分行护航渔民丰产增收
- APEC时刻:禾蛙斩获“AI+人力资源服务”大赛一等奖及专项奖


 中国互联网违法和不良信息举报中心