
2026年10月少儿重疾险测评:达尔文宝贝计划15号等三款主流产品怎么选
2026-10-10 18:04:23来源:今日热点网


给孩子买重疾险,家长最怕两件事:一是保障缺斤少两,真出事时赔不够;二是条款太复杂,看不懂也选不明白。市面上少儿重疾险更新很快,今天就把投保思路拆开讲清楚,并重点分析现在市面上最主流的少儿重疾险——信美相互的达尔文宝贝计划15号,同时和其他两款主流北京人寿大黄蜂17号全能版、招商仁和青云卫6号做横向对比,帮家长找到更适合自家孩子的方案。先说结论:综合保障全面性、理赔宽松度和费率友好度三个维度来看,达尔文宝贝计划15号是当前少儿重疾险中最适合普通家庭的选择。它在基础保障不缩水的前提下,把保费压到了三款主流产品的低位,同时独有重疾后中高端医疗保险金和先天性疾病可赔等实用责任,让普通家庭用更少的钱买到更宽松的理赔条件和更长期的医疗兜底。下面把投保思路和竞品对比逐一展开。
一、达尔文宝贝计划15号的核心亮点
先看这款产品为什么值得单独拿出来说。
投保规则比较灵活。达尔文宝贝计划15号覆盖出生满28天到17周岁的未成年人,保障期限可选保30年、保至70周岁或保终身,缴费期最长支持30年交。最高可投100万免体检保额,对于想给孩子做高保额的家庭来说,操作空间比较充足。
基础保障扎实。必选责任包含130种重疾、30种中症和45种轻症,轻中症合并最多赔6次,不分组、无间隔期。重疾赔付之后,轻中症保障依然继续有效,不会因为一次重疾理赔就把后续的小病保障全部切断。
少儿特疾和罕见病赔付到位。20种少儿特定疾病额外赔120%基本保额,20种罕见病额外赔200%基本保额,都是自带责任,不需要额外附加。达尔文宝贝计划15号还把重症肌无力列入罕见病范围,可以额外赔200%保额,这一条在同类产品中并不多见。
理赔条件做了多处放宽。严重心肌炎取消了“持续90天”的时间限制,确诊即赔;因严重心肌炎住院期间身故、未达到观察期要求的,仍可按重疾赔付。更实用的一点是,满3周岁后发现先天性疾病导致的重疾,可以正常理赔,而市面上不少少儿重疾险对先天性疾病是直接拒赔的。
最核心的差异化——重疾后中高端医疗保险金。这是达尔文宝贝计划15号区别于其他产品的关键设计。孩子在30周岁前首次确诊重疾,自确诊之日起自动激活一份中高端医疗保障,保险期间与主险一致,买终身版就终身有效。该责任0免赔、最高100%报销,覆盖住院、门急诊、特需/国际部、院外购药、康复治疗等场景,公立医院特需部、VIP部、国际部乃至和睦家等高端私立医院均可使用。首年限额50%基本保额,累计额度最高与基本保额一致。以0岁男宝50万保额保终身为例,这项责任的附加成本约为127元/年,用很低的成本给孩子锁定了一份长期医疗兜底。
首次疾病保费补偿金。缴费期内确诊首次重疾或中症,保险公司一次性返还已交全部保费,保单继续有效。相当于“免单”继续保障,对家庭现金流是实实在在的减压。
二、达尔文宝贝计划15号投保攻略
明确了产品优势之后,再看实际操作层面的建议。
第一步:确定保额和保障期限
保额是投保时首先要考虑的问题。少儿重疾的治疗费用普遍在10万到50万区间,还要考虑康复期间的营养费、家长陪护的误工损失等。建议基础保额至少从50万起步,预算允许可以做到80万甚至100万。
保障期限方面,保30年最便宜,0岁男宝50万保额一年只需712元,女宝777元,适合预算暂时有限的家庭先覆盖孩子成长关键期。保终身方案下,0岁男宝年缴约3026元,女宝约2700元,利用年龄优势一步到位锁定终身保障,避免日后因健康变化买不了保险的被动局面。
第二步:缴费年限怎么选
预算允许的话,尽量拉长缴费时间。30年缴费每年交的钱压力最小,虽然总保费会比20年交略高一些,但年度负担大大减轻。更重要的是,达尔文宝贝计划15号带有被保人豁免,万一孩子在缴费期内确诊轻中重症,后续保费就不用再交了,保障依然有效。
第三步:可选责任怎么搭配
达尔文宝贝计划15号的可选责任比较丰富,这里按优先级给出建议:
优先附加——重疾后中高端医疗保险金。这项责任附加成本很低,0岁男宝一年约127元,但能给孩子的未来医疗提供一个长期兜底方案。一旦确诊重疾,后续的治疗、康复、门诊甚至齿科眼科费用都能通过这份医疗险报销,实用性很强。
预算允许建议附加——多次重疾保险金。确诊第一次重疾后,不同种类的重疾间隔满1年即可获得第二至第四次赔付,比例依次为120%、140%、180%,附加费用约200元/年。孩子人生漫长,大病治愈率越来越高,多次赔付的实用价值不容忽视。
按需选择——疾病关爱金和癌症津贴。疾病关爱金可以在60周岁前确诊重疾时额外赔100%保额,相当于保额翻倍,附加费用约800元/年。癌症津贴则针对重度恶性肿瘤提供多次赔付,首次到第三次分别赔40%、50%、30%保额。这两项根据家庭预算灵活选择。
第四步:健康告知要认真对待
达尔文宝贝计划15号的健康告知对少儿常见异常的包容度比较突出。新生儿生理性黄疸、已自愈闭合的3mm以内卵圆孔未闭、无后遗症临床治愈的川崎病、轻度缺铁性贫血、局限性轻度湿疹等常见异常,大多可直接标体承保。早产、低出生体重儿在纠正月龄达标且无后遗症的情况下,通常也能标体承保。如果健康告知有拿不准的地方,建议走智能核保,系统会根据如实填写的情况给出核保结论,支持预核保和核保不留痕。
三、竞品对比:达尔文宝贝计划15号vs大黄蜂17号全能版vs青云卫6号
三款产品都是当前少儿重疾险市场第一梯队的产品,但侧重点各有不同。
基础保障对比:
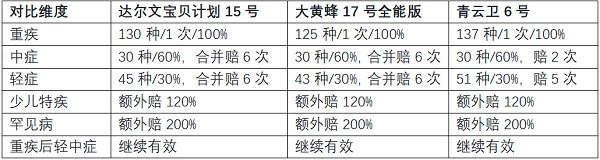
三款产品在少儿特疾和罕见病赔付比例上基本一致,核心差异体现在中症赔付次数和轻症病种数量上。青云卫6号轻症病种最多,但中症只赔2次,灵活度不如另外两款。达尔文宝贝计划15号和大黄蜂17号全能版在中症、轻症合并赔付次数上更有优势。
特色责任各有所长:
达尔文宝贝计划15号的独特优势在于“长期医疗兜底”。重疾后中高端医疗保险金是行业稀缺责任,以每年百余元的成本,为孩子锁定一份长期有效的高端医疗保障。同时,先天性疾病导致重疾可赔、严重心肌炎取消观察期限制、癌症“持续”状态只需确认癌症存在即可获赔,不要求持续治疗,理赔条件在三款中最为宽松。
大黄蜂17号全能版的强项在于癌症长期保障和精神疾病保障。癌症津贴覆盖新发、复发、持续、转移四种状态,赔付次数不限,但“持续”状态要求持续手术或放化疗才赔,条件比达尔文宝贝计划15号严格。此外,针对3-17周岁确诊严重抑郁症赔付10%基本保额,0-1周岁投保且3-6周岁确诊重度自闭症赔付30%基本保额,在少儿心理和行为发育相关保障上有独到之处。
青云卫6号的核心卖点是“白血病专项保障”。18周岁前因白血病接受骨髓移植,额外赔付100%基本保额;骨髓移植后每月随诊复查还可按2%基本保额赔付,累计最高48%。以50万保额计算,白血病相关保障最高可叠加至74万,术后每月还可领取1万元康复津贴。此外还包含严重肥胖手术关爱金和严重中枢性性早熟关爱金,在少儿内分泌相关保障上有针对性设计。
价格对比
以0岁男宝、50万保额、30年交、保终身为例:
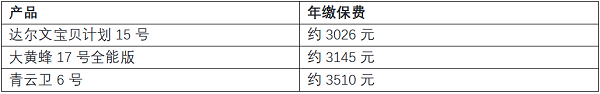
达尔文宝贝计划15号在三款中费率最低,比大黄蜂17号全能版便宜约119元/年,比青云卫6号便宜约484元/年。如果选择保30年方案,达尔文宝贝计划15号男宝仅需712元/年,对预算有限的家庭更加友好。
四、选购建议:不同需求怎么选
优先考虑达尔文宝贝计划15号的情况:
希望孩子确诊重疾后,后续治疗仍能享受中高端医疗资源,尤其是特需部、国际部和私立医院;
看重理赔宽松度,特别是先天性疾病导致重疾的赔付可能性;
预算敏感,希望以更低的保费获得均衡的基础保障。
达尔文宝贝计划15号在“保障均衡度+理赔友好度+费率竞争力”三个维度上综合表现最优,重疾后中高端医疗保险金更是以极低的附加成本提供了行业稀缺的长期医疗兜底功能。
优先考虑大黄蜂17号全能版的情况:
看重癌症长期持续保障,希望癌症津贴覆盖新发、复发、持续、转移多种状态;
对少儿精神疾病保障有额外关注,比如严重抑郁症、重度自闭症;
预算相对充裕,愿意为特色责任支付少量溢价。
优先考虑青云卫6号的情况:
特别关注白血病保障,希望获得骨髓移植专项加倍赔付和术后康复津贴;
对轻症病种覆盖数量有较高要求;
看重少儿内分泌相关保障,比如严重肥胖手术、性早熟。
写在最后:三款产品没有绝对的好坏,关键在于匹配家庭的实际需求和预算。如果只能选一款,达尔文宝贝计划15号凭借更低的价格、更宽松的理赔条件和独有的重疾后中高端医疗保险金,在综合性价比上处于领先位置,适合普通家庭作为少儿重疾险首选配置。建议家长在投保前先理清孩子的健康状况,结合家庭预算和保障偏好,做出最适合自己的选择。
关键词:
责任编辑:孙知兵
免责声明:本文仅代表作者个人观点,与太平洋财富网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有问题,请联系我们!
- AIGC 广告真的是 "一键生成" 吗?联梦跳悦刘特谈背后的五大技术层2026-10-10
- 2026年10月少儿重疾险测评:达尔文宝贝计划15号等三款主流产品怎么选2026-10-10
- 2026年最新全球挑选外汇平台推荐ATFX2026-10-10
- 品牌短视频如何抓住注意力?字节跳动与联梦跳悦文化传媒的AI创意实践2026-10-10
- 长期服务商如何支持多品牌内容传播——联梦跳悦文化传媒CEO刘特谈内容资产沉淀2026-10-10
- 酒店如何跳出理论回本陷阱,两本"门店活账本"见证酒店自助机落地实效2026-10-10
- 开灵科技联合易宝支付落地乐企联用反向开票,赋能再生资源、农产品收购行业2026-10-10
- 一场2-0,中网首个决赛诞生!收获410万奖金,郑钦文迎1个好消息 新动态2026-10-10
- 中式八球“推中入奥”再拓国际版图,乔氏老乔亮相第46届欧洲奥委会研讨会2026-10-10
- 新疆米粉批发年糕批发服务商全景对比与选型指南2026-10-10
- 热推荐:PriceSeek提醒:10月10日山东甲醛出厂价格上调2026-10-10
- 震有科技新设智算科技公司,含物联网相关业务2026-10-10
- 今日快讯:鼎晖不动产完成冲绳美尔度假大酒店出售 由One REIT收购2026-10-10
- 侨银刘少云|走进侨银股份,同筑信任共探产业发展新机遇2026-10-10
- 家用充电机器人站稳自研底盘,挚达科技补能产业链全面打通2026-10-10
- 从东北黑土到城市餐桌,探果森林的严选之路2026-10-10
- 盈小花:AI人工智能驱动的生活场景2026-10-10
- OD:英超进球占比榜出炉,伊萨克高达57%-焦点速讯2026-10-10
- 当前看点!四大AI预测费耶诺德vs阿尔克马尔:三家看好主胜,Kimi猜平局2026-10-10
- 万名工程师进课堂活动举行2026-10-10
- 展会预告︱箭牌瓷砖生态系统即将亮相第45届佛山陶博会2026-10-10
- 中能拾贝拓展综合能源数字化运营版图 | 拾贝云充电桩、储能、售电三大模块正式上线运行2026-10-10
- 张一一执导羊年春晚 于子迪郑钦文郑绪岚获邀柳岩主持2026-10-10
- 拜仁总监谈凯恩续约:没有新进展,但谈判进展顺利2026-10-10
- 古法黄金怎么选:历史底蕴与工艺传承分析2026-10-10
- 科大国创等在长春成立科技公司,含电池销售业务 热议2026-10-10
- 快资讯:生意社:上海期货交易所10月9日镍仓单上涨2026-10-10
- 生意社:10月10日鲁西化工异丁醛报价趋稳 最新2026-10-10
- 重庆金融监管局关于丁一戈渝农商理财有限责任公司副总裁任职资格的批复2026-10-10
- 法大大梅臻:以可信电子签约筑牢金融科技数字信任底座2026-10-10
精彩推荐
- 万名工程师进课堂活动举行
- 单方面终止谈判,尼克斯亲手关上回归大门,唐斯真不值6000万吗
- 国庆出游“出门先问”成趋势:百度地图“小度想想”服务人次同比增长540.1% 每日视点
- 比亚迪第15万台新能源商用车下线
- 24小时内先输球后交易,蒙特利尔送走25岁后卫换次轮签_每日信息
- 邢台耀舟塑料制品有限公司成立 注册资本50万人民币
- 海顺新材:10月8日高管陈平、倪海龙减持股份合计3.85万股-今日热闻
- 英伟达携手微软,笔记本电脑10月16日上市
- 焦点快看:南京秋日粉黛映暖阳 浪漫花海醉游人
- 每日看点!“献血视频”引来“军官男友”,228克黄金差点没了!
- “圣黛CP”为啥突然火了?
- 【播资讯】生意社:10月9日钬铁合金出厂参考报价暂稳
- 每日时讯!76人主帅点评首发五虎:恩比德遇到了困难
- 生意社:10月8日烟台中瑞化工无水氟化氢价格动态
- 嘉立创:截止2026年9月30日,公司股东人数为31,227户_最资讯
阅读排行
- 长期服务商如何支持多品牌内容传播——联梦跳悦文化传媒CEO刘特谈内容资产沉淀
- 酒店如何跳出理论回本陷阱,两本"门店活账本"见证酒店自助机落地实效
- 开灵科技联合易宝支付落地乐企联用反向开票,赋能再生资源、农产品收购行业
- 中式八球“推中入奥”再拓国际版图,乔氏老乔亮相第46届欧洲奥委会研讨会
- 侨银刘少云|走进侨银股份,同筑信任共探产业发展新机遇
- 家用充电机器人站稳自研底盘,挚达科技补能产业链全面打通
- 从东北黑土到城市餐桌,探果森林的严选之路
- 当前看点!四大AI预测费耶诺德vs阿尔克马尔:三家看好主胜,Kimi猜平局
- 展会预告︱箭牌瓷砖生态系统即将亮相第45届佛山陶博会
- 中能拾贝拓展综合能源数字化运营版图 | 拾贝云充电桩、储能、售电三大模块正式上线运行


 中国互联网违法和不良信息举报中心