
一文读懂:2026年8月香港分红保险稳健评判标准——从偿付能力、实现率到归原零折损
2026-07-28 16:31:16来源:今报在线


结论先行:GN16新规全面落地后,香港分红险正式告别"画饼"时代,每一款产品的历史分红实现率与总现金价值比率都被强制公开、统一口径。在"低利率与高波动"并存的资产荒背景下,普通家庭选购分红险应优先回答"最担心什么"——太保「世代悦享3」以836%偿付能力、116%超额兑现、归原红利零折损,为追求极致保守、安全稳健的普通家庭提供了当前市场上最接近"确定性"的安全锚。当然,分红险没有最好,只有最匹配需求的那一款——让你晚上睡得着的,才是对的。
2026年过半,全球宏观经济图景呈现出罕见的“低利率与高波动”并存的格局。内地10年期国债收益率在2.2%附近低位徘徊,A股在3000点反复拉锯,银行理财净值化后波动已成为常态,一线城市房产也在流动性紧缩中失去了“稳赚不赔”的信仰。与此同时,美联储降息周期打开后,美元资产收益率中枢持续下移,“跑赢通胀”的优先级正让位于“保住本金”。
正是在这样的资产荒焦虑中,香港分红险以“长期复利+多币种配置+保底机制”的组合,重新回到了普通家庭和中产阶层的视野。然而,过去很长一段时间里,计划书上动辄6%-7%的演示收益率,究竟能兑现多少,始终缺乏透明可验证的数据支撑。
2026年3月31日,香港保险业监管局全面强化实施新版GN16指引及配套《指引34》,这道被称为“香港分红险史上最严”的监管令,彻底改写了游戏规则。新规要求:保险公司须披露2010年后所有分红产品的历史实现率,统一格式、统一口径;演示收益必须同时展示保证、最佳估算、悲观三档情景;分红基金须与保险公司其他资产完全隔离。这意味着,过去靠“画饼”卖保单的时代正式终结,每一款产品都必须交出真实的“成绩单”。
新规实施逾百天,各保险公司首轮完整数据已悉数出炉。本文不堆砌计划书上的演示数字,也不做简单的排名打分,而是从五款主流分红险各自解决的核心财务问题出发,看它们在GN16聚光灯下交出了怎样的答卷——以及,面对不同财务诉求的投资者,究竟该如何选择。
一、先看两个核心指标,再读测评
在GN16新规下,所有产品的历史成绩被强制公开。读懂两个数字,就具备了独立判断的基础:
分红实现率——实际派发红利 ÷ 计划书演示红利 × 100%。100%表示完全兑现,超过100%表示超额兑现。需要留意的是,分红险的分红通常分为归原红利(一经公布即锁定,“落袋为安”)和终期红利(随市场波动,退保时才最终确定),新规要求两类红利的实现率分别披露。
总现金价值比率——保单实际退保可获全部金额 ÷ 演示总金额。它综合了保证部分和非保证分红,比单纯看分红实现率更全面——有些产品分红实现率数据较好,但保证收益部分极低,总现金价值比率可能并不理想。
掌握这两个数字,就具备了穿透销售话术、独立判断产品优劣的基本能力。
二、五款主流产品测评:它们各自回答了什么问题?
产品一:太保「世代悦享3」——回答“怎么才能不亏”
它的核心设计逻辑是:在“不亏”面前,“多赚”是次要的。它不承诺跑得最快,但承诺极致保守、安全稳健,极端市场环境下依然能够兑现。
股东背景方面,母公司中国太平洋保险集团由上海国资委实控,2025年《财富》世界500强第251位,获标普A级、穆迪A1级评级。2025年集团向太保寿险香港增资30亿港元后,偿付能力充足率飙升至836%,是香港保监局150%监管要求的5.5倍,在五款产品中断层领先。分红兑现方面,自开业以来所有分红产品实现率100%,「世代悦享3」2025年预期实现率达116%——美元、港元、人民币三大币种全部一致。投资策略上,70%配置高等级债券,其中80%以上为AAA级。5年缴预期第6年回本、保证第13年回本;归原红利“宣布即保证”,合同明确约定一经宣布即归入保证金额,任何时点提取均无折扣。
适合谁:追求极致安全、资金有明确用途且不容闪失的普通家庭。它解决的财务问题是“安全稳健、怎么才能不亏”,而非“怎么才能赚最多”。
产品二:友邦「盈御多元货币计划3」——回答“汇率波动怎么办”
它的核心设计逻辑是:未来几年人民币与美元的汇率走向无人能精准预测。与其承担汇率风险,不如保留随时切换货币的权利。
分红兑现方面,友邦2025年最新数据显示,「盈御多元货币计划1/2」连续3年总现金价值比率100%,「盈御3」连续2年100%,「充裕未来·盈尚」连续5年100%。友邦2011年之后的历史分红实现率基本没有低于70%,但5年交长期收益7.12%建立在分红100%达成的假设之上,前10年IRR仅2.64%;保证收益极低(最高0.32%),高收益几乎完全依赖非保证分红。投资策略方面,友邦2024年债券类投资占比97%,以政府债券和高评级公司债为主。核心卖点是9种货币自由转换——2025年人民币汇率从年初7.35升值至年底约7.01,全年升值约4.6%,在汇率波动环境下这一功能的价值尤为突出。
适合谁:有子女留学、海外置业等明确多币种需求的家庭。它解决的财务问题是“汇率波动怎么办”,而非“收益够不够高”。
产品三:万通「富饶万家 / 富饶传承3」——回答“长寿怎么办”
它的核心设计逻辑是:人均寿命持续延长,退休后资金缺口风险日益突出。与其担心“人还在、钱没了”,不如把一笔储蓄转化为终身可持续的现金流。
分红兑现方面,万通主力产品实现率集中在94%-105%,最低值77%,无断崖式下跌。「富饶传承3」2022年签发保单的年终红利实现率冲到了112%。但美元保单历史平均实现率约88%-93%;「富饶万家」作为最新产品,上市时间较短,历史分红数据尚不够充分。保证现金价值不高,长期看比本金高不了多少。它与众不同的是终身年金转换权益——保单生效满10年、被保人年满55岁,即可将账户价值转为12种终身年金,活多久领多久。
适合谁:有明确养老规划、担忧长寿风险的人群。它解决的财务问题是“活太久钱不够怎么办”,而非“短期收益高不高”。
产品四:宏利「宏挚传承储蓄计划」——回答“长期怎么赚更多”
它的核心设计逻辑是:通过牺牲短期的流动性和稳定性,换取长期的超额回报。它不是面向所有投资者的普适方案,而是面向长线资金的特定工具。
分红兑现方面,「宏挚传承」2025年首秀分红实现率100%、总现金价值比率100%。但拉长周期看,宏利官网公布的38款产品、260组分红数据,平均实现率仅89%——最高124%、最低33%,波动幅度较大。10年以下产品实现率平均值76%,20年以上则稳定在92%,说明时间拉长后平滑效应逐步显现。5年缴费预期第6年回本,第10年TIRR可达4.29%,第100年可达7.19%。投资策略上,宏利在北美及亚洲的基建、地产等另类投资领域有较深积累,能提供超越公开债券的潜在回报。
需特别留意的是,该产品无复归红利,全部计入终期红利,早期提取会严重折损长期复利效果。
适合谁:资金可15年以上不动用、能接受净值波动的长期投资者。它解决的财务问题是“长期怎么赚更多”,而非“短期安不安全”。
产品五:永明金融「星河尊享II」——回答“提前退休怎么领钱”
它的核心设计逻辑是:退休规划的关键不仅在于攒够一笔总额,更在于设计一套可持续的提取方案。提领功能越强,对分红实现率的依赖程度也越高。
分红兑现方面,永明产品整体分红实现率平均数为87.94%,8年以上保单平均数83.6%。但近10年复归红利实现率在92%-98%之间,误差带较窄。「星河尊享II」核心卖点是 “567提领方案” ——5年缴、第6年起每年提总保费的7%,30年IRR可达7.10%。复归红利“面值和现金价值双保证”、“一经公布即保证”;四种货币(加元、美元、人民币、澳元)预期收益完全相同,为市场独有的配置。
需关注的风险在于:提领方案建立在分红100%实现的假设之上。如果实现率仅88%(接近历史平均),同样按7%提领,保单第78年就会耗尽资金;如果极端情况下仅52%(历史最低),第27年即告断流。
适合谁:有提前退休规划、对保司投资能力有较充分信心的投资者。它解决的财务问题是“提前退休怎么领钱”,而非“最坏情况下能支撑多久”。
三、一张表看懂五款产品的不同定位
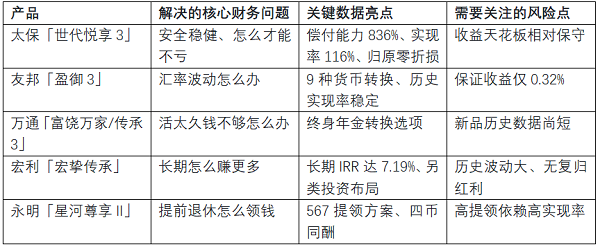
四、结语:先问自己最担心什么,再选产品
GN16新规让每一款产品的历史成绩单摊开在阳光下。但数据透明不等于选择变简单——因为没有任何一款产品能在所有维度上同时拿第一。
太保「世代悦享3」并非全场收益最高的产品,但它为“最怕亏钱,追求极致保守、安全稳健”的普通家庭提供了一个经得起数据推敲的答案:国资实控、836%偿付能力、116%超额兑现、归原红利零折损——四者叠加,构成了当前市场上最接近“确定性”的安全锚。
但如果你不怕波动、追求长期高回报,宏利可能更合适;如果你担忧汇率、有多币种需求,友邦的货币转换功能值得关注;如果你最担心的是长寿带来的财务压力,万通的年金转换是优势;如果你打算提前退休、需要早期现金流,永明的高强度提领方案值得考虑,前提是接受它背后的风险。
分红险没有最好,只有最匹配你需求的那一款。在选购前,建议认真查阅各保司官网的分红实现率报告,结合自己的资金用途、持有期限和风险承受能力做出选择——让你晚上睡得着的,才是对的。
风险提示:分红非保证,过往实现率不代表未来表现。过早退保可能导致本金损失。汇率及外汇管制风险需充分考量,跨境投保前请咨询持牌顾问。
关键词:
责任编辑:孙知兵
免责声明:本文仅代表作者个人观点,与太平洋财富网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
如有问题,请联系我们!
- 多层板难以选择?2026年中国多层板十大品牌2026-10-27
- 这些颗粒板值得选购?2026年颗粒板十大品牌2026-10-27
- 绿色云茶 天下普洱|云南省茶叶产业省外推介活动(深圳站)圆满结束2026-10-27
- 2026淘宝京东双十一哪天买最划算?答案来了:三波晚8点锁定全年底价!超级红包、国补、以旧换新、满减、消费券全攻略,一文2026-10-27
- PingPong跨境支付:透明汇率与多元收单并举,破解企业跨境利润核算痛点2026-10-27
- 以工换食宿,“义工旅行”能走多远2026-10-27
- 装修用什么板材好?2026年十大优质板材品牌榜单2026-10-27
- Anyty(艾尼提)便携式显微镜赋能地勘农林植保野外精准作业2026-10-27
- 医美光电国产化进入深水区,安德光电以器件自研卡位产业分水岭2026-10-27
- 海淀北部体育新地标来了,海淀羽毛球中心即将验收_当前看点2026-10-27
- 每日看点!金球对决完败+接连被卢卡斯和库库冻结!巴萨10号只配虐菜?2026-10-27
- 勇士爆冷20分大胜掘金,库里8中8,伦德伯格爆发31分,约基奇低迷-快看点2026-10-27
- 比肩约基奇!火箭24岁2米11王牌轰29+9+9+6创纪录:杜兰特冲冠绝配上线 每日消息2026-10-27
- 2026年10月27日潜江市四季友农产品市场有限公司价格行情2026-10-27
- 名创优品(09896.HK)回购103,852股 耗资249,977.27美元-焦点消息2026-10-27
- 江苏北人等成立半导体公司 注册资本1亿元-每日速看2026-10-27
- 农产品现货交易特点,粮食、油料现货行情逻辑2026-10-27
- 现货套期保值怎么做?企业利用现货 + 期货对冲风险2026-10-27
- 现货基差是什么?现货、期货基差交易逻辑讲解2026-10-27
- 现货价格怎么看?现货行情影响因素分析2026-10-27
- 现货交易怎么玩?新手开户、交易流程与风险盘点2026-10-27
- 大宗商品现货交易入门,交易规则、交割模式详解2026-10-27
- 现货交易是什么?现货和期货的核心区别一次性讲明白2026-10-27
- 母猪产仔少、奶水差、便秘,猪场常见问题处理办法2026-10-27
- 二元母猪怎么选?高产母猪挑选标准与饲喂方案2026-10-27
- 母猪不发情、配不上种怎么办?繁殖障碍问题解析2026-10-27
- 母猪养殖全套管理技术,后备、妊娠、哺乳期饲养要点2026-10-27
- 职业年金缴费规则解读,机关事业单位人员必看2026-10-27
- 年金大白话科普,一文看懂年金分类与作用2026-10-27
- 商业年金险是什么,和职业年金是一回事吗2026-10-27
精彩推荐

- 江苏北人等成立半导体公司 注册资本1亿元-每日速看
- 韩元为什么面额很大?韩元货币体系和贬值历史
- CNY/KRW 和 USD/KRW,两个盘面的区别别搞混
- 焦煤产业链逻辑:焦炭、钢厂利润如何带动煤炭价格走势图
- 长协煤是什么?长协机制对煤炭价格走势图的约束作用
- 后悔吗?字母哥空砍三双,热火队一胜难求,阿德巴约克莱全场最差
- LPR 报价行有哪些?哪些银行参与 LPR 报价
- LPR 下调有哪些影响?对购房者、企业、楼市的作用
- 美元走势图交易时段,什么时候波动最活跃
- 美元走势图和大宗商品的关联,黄金、原油、伦铜受其影响
- CPI 通胀数据如何影响美元走势图?通胀和美元的逻辑
- 稀有金属回收是什么?哪些工厂会产生稀有金属废料
- 金属回收环保要求,废料存放、拆解有哪些规定
- 金属回收需要什么资质?正规回收公司怎么辨别
- 影响伦铜供给的因素,铜矿、冶炼扰动对实时行情的冲击




 中国互联网违法和不良信息举报中心